
Spendenbescheinigung im Verein: Pflichten, Muster & Tipps
Spendenbescheinigung im Verein richtig ausstellen: Voraussetzungen, Pflichtangaben, Muster, elektronische Quittung und Haftung auf einen Blick.
Spendengelder sind für viele Vereine das finanzielle Rückgrat. Wer einem gemeinnützigen Verein Geld, Sachen oder Arbeitszeit spendet, möchte das auch von der Steuer absetzen. Damit das funktioniert, muss der Verein eine Spendenbescheinigung ausstellen, auch Spendenquittung oder Zuwendungsbestätigung genannt. Dieser Artikel zeigt dir, welche Voraussetzungen dein Verein dafür erfüllen muss, ab welchem Betrag eine Spendenbescheinigung Pflicht ist, welche Pflichtangaben hineingehören und worauf du bei Sachspenden, Aufwandsspenden und der elektronischen Spendenbescheinigung achten musst.
Das Wichtigste in Kürze
- Nur als gemeinnützig anerkannte Vereine mit Freistellungsbescheid oder Feststellungsbescheid nach § 60a AO dürfen Spendenbescheinigungen ausstellen. (§ 60a AO)
- Bis einschließlich 300 Euro genügt bei Spenden an einen gemeinnützigen Verein grundsätzlich der vereinfachte Nachweis: Bankbeleg und ein vom Verein erstellter Beleg mit den Angaben nach § 50 Abs. 4 EStDV. Bei höheren Spenden ist grundsätzlich eine Zuwendungsbestätigung nach amtlichem Muster erforderlich. (§ 50 EStDV)
- Spendenbescheinigungen müssen exakt dem amtlichen Muster entsprechen, sonst erkennt das Finanzamt sie nicht an. (§ 50 EStDV)
- Geldspenden, Sachspenden und Aufwandsspenden haben jeweils eigene Pflichtangaben.
- Ein Doppel jeder Spendenbescheinigung bewahrt der Verein mit seinen Buchungsbelegen auf; für Buchungsbelege gilt grundsätzlich eine Frist von acht Jahren. Bei elektronischer Übermittlung an das Finanzamt entfällt die Pflicht zum Doppel. Die übermittelten Daten und die zugrunde liegenden Unterlagen sind dann bis zum Ende des siebten Kalenderjahres nach dem maßgeblichen Besteuerungszeitraum oder Besteuerungszeitpunkt aufzubewahren. (§ 50 EStDV; § 147 AO; § 93c AO)
- Stellt der Verein vorsätzlich oder grob fahrlässig eine unrichtige Spendenbescheinigung aus oder verwendet er Spenden zweckwidrig, haftet er mit 30 Prozent des Spendenbetrags. Vorsätzlich oder grob fahrlässig handelnde Vorstände können auch privat haften. (§ 10b EStG)
Was ist eine Spendenbescheinigung im Verein?
Eine Spendenbescheinigung ist der offizielle Nachweis, dass eine Person oder ein Unternehmen einem gemeinnützigen Verein eine Zuwendung gemacht hat. Der Fachbegriff dafür lautet Zuwendungsbestätigung. Mit dieser Bescheinigung kann der Spender die Zuwendung in seiner Steuererklärung als Sonderausgabe geltend machen und so seine Steuerlast senken. (§ 50 EStDV)
Eine Spende ist nach deutschem Recht eine freiwillige Zuwendung für einen gemeinnützigen, mildtätigen oder kirchlichen Zweck, ohne dass der Spender dafür eine Gegenleistung erhält. Damit unterscheidet sich die Spende klar vom Sponsoring: Beim Sponsoring fließt zwar Geld an den Verein, der Sponsor erwartet dafür aber Werbung, Logoplatzierungen oder andere Vorteile. Eine Spendenbescheinigung gibt es deshalb nur für echte Spenden, nicht für Sponsoringverträge.
Wer darf eine Spendenbescheinigung ausstellen?
Eine Spendenbescheinigung darf nur ein als gemeinnützig anerkannter Verein ausstellen. Damit ein Verein als gemeinnützig gilt, muss er vom Finanzamt einen sogenannten Freistellungsbescheid bekommen oder einen Bescheid nach § 60a Abgabenordnung (Feststellung der satzungsmäßigen Voraussetzungen). Dieser Bescheid bestätigt, dass die Satzung den Anforderungen der Gemeinnützigkeit entspricht und der Verein steuerbegünstigte Zwecke verfolgt. (§ 60a AO)
Spendenbescheinigungen darf ein Verein nur ausstellen, solange das Datum seines Freistellungsbescheids nicht länger als fünf Jahre zurückliegt. Hat er bisher nur einen Bescheid nach § 60a AO, darf er sie bis drei Jahre nach dessen Datum ausstellen (§ 63 Abs. 5 AO). Geht der Status der Gemeinnützigkeit verloren, darf der Verein keine Spendenbescheinigungen mehr ausstellen. Ein Verein ohne Freistellungsbescheid, der trotzdem Spendenquittungen ausgibt, riskiert eine Haftung gegenüber dem Finanzamt. (§ 60a AO; § 63 AO; § 10b EStG; BMF: AEAO zu § 59 AO (2026))
Wichtig ist außerdem, dass Spenden tatsächlich für den satzungsgemäßen Zweck verwendet werden müssen. Ein Sportverein darf eine Spende für Trainingsmaterial nicht in den Bau eines Vereinsheims umwidmen, wenn das nicht im Spendenzweck steht. Eine Verwendung für den Vermögensaufbau ist grundsätzlich ausgeschlossen, außer der Spender wünscht dies ausdrücklich schriftlich.
Ab welchem Betrag ist eine Spendenbescheinigung Pflicht?
Die Grenze liegt bei 300 Euro pro Einzelspende. Bis zu diesem Betrag genügt dem Finanzamt ein vereinfachter Nachweis. Übersteigt eine Spende die 300 Euro, ist eine formelle Spendenbescheinigung nach amtlichem Muster Pflicht. (§ 50 EStDV)
Vereinfachter Spendennachweis (bis 300 Euro)
Quelle: § 50 EStDV
Für Kleinspenden bis 300 Euro reicht dem Finanzamt ein einfacher Beleg. Bei einer Überweisung ist das der Kontoauszug, bei einer Bareinzahlung der Einzahlungsbeleg der Bank. Damit das Finanzamt die Spende anerkennt, müssen folgende Angaben aus dem Kontoauszug und einem vom Verein erstellten Beleg hervorgehen, den der Spender aufbewahrt (§ 50 Abs. 4 EStDV): (§ 50 EStDV)
- Name und Kontonummer von Spender und Empfänger
- Spendenbetrag in Euro
- Buchungstag
- Steuerbegünstigter Zweck des Vereins
- Angaben zur Freistellung des Vereins von der Körperschaftsteuer
- Hinweis darauf, ob es sich um eine Spende oder einen Mitgliedsbeitrag handelt
Viele gemeinnützige Vereine verwenden bereits Überweisungsformulare oder Vordrucke, auf denen diese Angaben automatisch erscheinen. So musst du als Schatzmeister nichts mehr extra ausstellen.
Formelle Spendenbescheinigung (über 300 Euro)
Quelle: § 50 EStDV
Sobald eine Einzelspende die Grenze von 300 Euro überschreitet, verlangt das Finanzamt eine formelle Spendenbescheinigung nach amtlichem Muster. Diese Spendenquittung muss der Verein selbst ausstellen, unterschreiben und dem Spender zusenden. Auch bei Sachspenden, Aufwandsspenden und im Katastrophenfall gelten besondere Regeln (dazu kommen wir gleich noch im Detail). (§ 50 EStDV)
Welche Spendenarten gibt es im Verein?
Im Vereinsleben begegnen dir vor allem drei Spendenarten. Jede hat ihre eigenen Besonderheiten bei der Bewertung und der Spendenbescheinigung.
Geldspende
Die häufigste Form der Spende ist die Geldspende. Dabei überweist eine Privatperson oder ein Unternehmen einen Betrag auf das Konto deines Vereins, ohne eine Gegenleistung zu erwarten. Die Spendenbescheinigung enthält Vorname, Name und Adresse des Spenders sowie den genauen Spendenbetrag. Bei Spenden von Unternehmen muss der vollständige Firmenname mit Rechtsform auf der Bescheinigung stehen. (§ 50 EStDV)
Sachspende: Privatperson und Unternehmen unterscheiden
Bei einer Sachspende erhält der Verein keine Geldzuwendung, sondern Gebrauchsgegenstände wie Sportgeräte, Kleidung, Möbel, Computer oder Spielzeug. Die Spendenbescheinigung muss den gemeinen Wert der Sache enthalten, also den realistischen Verkaufswert inklusive Umsatzsteuer. Außerdem müssen Angaben zur Wertermittlung gemacht werden.
Stammt die Sachspende aus dem Privatvermögen, gilt der Marktwert. Bei neuen Gegenständen reicht in der Regel der Kaufbeleg, bei gebrauchten Sachen muss dein Verein den Wert schätzen. Drei Faktoren spielen dabei eine Rolle:
- Alter des Gegenstands
- Ursprünglicher Kaufpreis
- Abnutzungsgrad
Als Grundlage akzeptiert die Finanzverwaltung zum Beispiel ein Gutachten über den aktuellen Wert oder den ursprünglichen Kaufpreis laut Rechnung abzüglich einer Abschreibung. Für gebrauchte Sportgeräte oder Möbel sind die amtlichen Abschreibungstabellen (AfA-Tabellen) dafür ein guter Ausgangspunkt.
Stammt die Sachspende aus dem Betriebsvermögen eines Unternehmens, ist der sogenannte Entnahmewert anzusetzen. Das ist der Wert, den die Sache hätte, wenn sie zusammen mit dem Betrieb verkauft würde. Wichtig: Bei Unternehmen gilt zusätzlich, dass die Spende dem Unternehmen einen steuerlichen Gewinn entzieht und entsprechend buchhalterisch erfasst werden muss.
Aufwandsspende und Rückspende
Eine Aufwandsspende liegt vor, wenn ein Vereinsmitglied auf den Ersatz von Aufwendungen verzichtet, der ihm rechtlich zusteht. Klassisches Beispiel: Ein Übungsleiter verzichtet auf seine Auslagenerstattung für Fahrtkosten zu Auswärtsspielen. Verzichtet es dagegen auf einen anderen Anspruch, etwa eine vereinbarte Vergütung, spricht die Finanzverwaltung von einer Rückspende. In beiden Fällen fließt kein Geld, der Verein stellt aber eine Spendenbescheinigung über eine Geldzuwendung in Höhe des nicht ausgezahlten Betrags aus. (BMF: Steuerliche Anerkennung von Aufwandsspenden und Rückspenden)
Damit das Finanzamt eine Aufwandsspende anerkennt, müssen mehrere Voraussetzungen erfüllt sein. Erstens muss der Anspruch vor Beginn der Tätigkeit durch die Satzung oder einen schriftlichen Vertrag eingeräumt worden sein. Ein Vorstandsbeschluss genügt nur, wenn die Satzung den Vorstand dazu ermächtigt (für Vereine, die vor 2015 gegründet wurden, gilt eine Übergangsregel). Zweitens muss der Verein wirtschaftlich tatsächlich in der Lage sein, den Anspruch zu erfüllen. Drittens darf der Anspruch nicht von vornherein unter der Bedingung des Verzichts stehen, und der Verzicht muss zeitnah nach Fälligkeit erklärt werden: bei einmaligen Ansprüchen innerhalb von drei Monaten, bei Ansprüchen aus einer regelmäßigen, gewöhnlich monatlichen Tätigkeit innerhalb eines Jahres. Und viertens sollte der Verzicht schriftlich erklärt werden, damit er nachweisbar ist. (BMF: Steuerliche Anerkennung von Aufwandsspenden und Rückspenden)
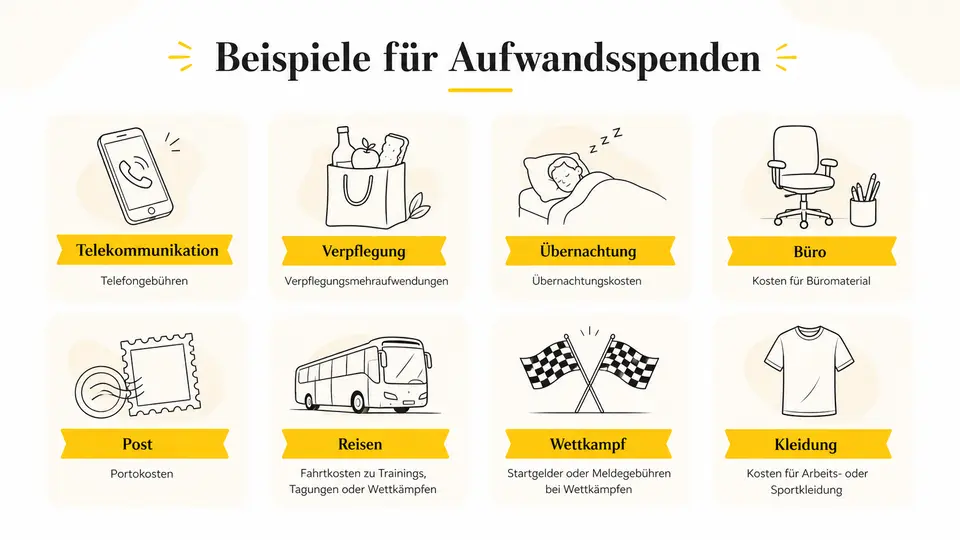
Beispiele für typische Aufwandsspenden im Verein
Aufwandsspenden tauchen in vielen Vereinen auf, ohne dass man sie als solche erkennt. Typische Fälle sind:
- Telefonkosten und andere Telekommunikationskosten
- Verpflegungsmehraufwand bei Auswärtsfahrten
- Übernachtungskosten bei Vereinsreisen
- Büromaterial, das ein Mitglied selbst bezahlt
- Portokosten für Vereinspost
- Fahrtkosten zu Trainings, Tagungen oder Wettkämpfen
- Start- und Meldegelder für Wettkämpfe
Arbeits- oder Sportkleidung, die für den Verein eingesetzt wird
Sind Mitgliedsbeiträge auch Spenden?
Mitgliedsbeiträge an gemeinnützige Vereine sind grundsätzlich wie Spenden als Sonderausgaben absetzbar, denn das Gesetz spricht von „Zuwendungen (Spenden und Mitgliedsbeiträge)“ (§ 10b Abs. 1 EStG). Für viele Vereine gilt aber eine wichtige Ausnahme. (§ 10b EStG)
Absetzbar sind Mitgliedsbeiträge zum Beispiel an Vereine, die mildtätige Zwecke, Wissenschaft und Forschung, die Religion oder die Entwicklungszusammenarbeit fördern. Ausgeschlossen sind dagegen Mitgliedsbeiträge an Vereine, die den Sport, kulturelle Betätigungen, die in erster Linie der Freizeitgestaltung dienen, die Heimatpflege und Heimatkunde oder die Zwecke nach § 52 Abs. 2 Satz 1 Nr. 23 AO fördern, also zum Beispiel an Sportvereine, Heimat- und Brauchtumsvereine, Karnevalsvereine oder Tier- und Pflanzenzuchtvereine (§ 10b Abs. 1 Satz 8 EStG). (§ 52 AO; § 10b EStG)
Für deinen Verein heißt das, dass du, bevor du Mitgliedsbeiträge in eine Spendenbescheinigung aufnimmst, genau prüfst, ob dein Vereinszweck dafür überhaupt qualifiziert. Im Zweifel hilft eine Rückfrage beim zuständigen Finanzamt, um spätere Haftungsrisiken zu vermeiden. (§ 10b EStG)
Pflichtangaben: Was muss auf eine Spendenbescheinigung?
Eine Spendenbescheinigung ist nur gültig, wenn sie vollständig und korrekt ausgefüllt ist. Folgende Angaben dürfen nicht fehlen:
- Vor- und Nachname sowie Adresse des Spenders (bei Unternehmen vollständige Firmenbezeichnung mit Rechtsform)
- Name und Adresse des Vereins als Empfänger
- Spendenbetrag in Ziffern und in Buchstaben (BMF: Muster für Zuwendungsbestätigungen)
- Datum der Spende
- Spendenzweck (zum Beispiel Förderung des Sports)
- Hinweis auf Gemeinnützigkeit mit Datum und Aktenzeichen des Freistellungsbescheids
- Erklärung, dass die Spende nur für satzungsgemäße Zwecke verwendet wird
- Bei Sachspenden: Beschreibung des Gegenstands und Angaben zur Wertermittlung
- Bei Aufwandsspenden: Hinweis auf den Verzicht der Erstattung (BMF: Steuerliche Anerkennung von Aufwandsspenden und Rückspenden)
- Unterschrift einer vertretungsberechtigten Person
Eine Spendenbescheinigung darf höchstens eine DIN-A4-Seite umfassen. Werbung oder andere Hinweise sind auf der Vorderseite nicht erlaubt. Persönliche Dankesworte dürfen nur auf der Rückseite stehen. Unterschreiben darf nur, wer den Verein nach außen vertritt: in der Regel der Vorstand, sein Vertreter oder der Schatzmeister. (BMF: Muster für Zuwendungsbestätigungen)
Amtliche Muster für die Spendenquittung
Spendenbescheinigungen müssen exakt dem amtlichen Muster des Bundesfinanzministeriums entsprechen. Wortlaut und Reihenfolge der Angaben darfst du nicht verändern, sonst erkennt das Finanzamt die Spende nicht an. Es gibt zwei Hauptformulare: (§ 50 EStDV)
- Muster 1 für Geldspenden, Mitgliedsbeiträge und Aufwandsspenden
- Muster 2 für Sach- und Güterspenden
Die aktuellen Vorlagen findest du auf den Seiten des Bundesfinanzministeriums sowie der Finanzministerien der Bundesländer. Viele Vereine legen sich diese Formulare einmal an und füllen sie pro Spende neu aus. Eine Vereinssoftware wie campai automatisiert diesen Schritt komplett: Spenden werden direkt aus den Bankbewegungen erkannt, dem Spender zugeordnet und die Spendenquittung mit allen Pflichtangaben wird automatisch generiert.
Sammelbestätigung: Mehrere Spenden in einem Dokument
Spendet jemand mehrmals im Jahr an deinen Verein, wäre es für alle Beteiligten umständlich, jedes Mal eine eigene Bescheinigung auszustellen. Hier hilft die Sammelbestätigung. Sie fasst alle Spenden eines Spenders aus einem Kalenderjahr in einem Dokument zusammen.
Inhaltlich gelten dieselben Regeln wie für eine normale Spendenbescheinigung. Zwei Besonderheiten gibt es trotzdem. Erstens muss das Dokument deutlich als Sammelbestätigung gekennzeichnet sein. Zweitens müssen die Einzelspenden auf der Rückseite mit Datum, Betrag und Spendenart einzeln aufgelistet werden. Auf der Vorderseite steht nur die Gesamtsumme. Außerdem muss der Verein bestätigen, dass für die einzelnen Spenden keine separaten Quittungen ausgestellt wurden. (BMF: Muster für Zuwendungsbestätigungen)
Elektronische Spendenbescheinigung: So funktioniert sie
Seit dem Gesetz zur Modernisierung des Besteuerungsverfahrens dürfen Vereine Spendenbescheinigungen auch elektronisch ausstellen. Damit fallen Druck, Versand und Archivierung von Papierquittungen weg. Die elektronische Spendenbescheinigung ist rechtlich gleichgestellt und für Spender wie Vereine deutlich praktischer.
So funktioniert das Verfahren in der Praxis:
- Der Spender bevollmächtigt deinen Verein, die Zuwendungsbestätigung elektronisch an sein Finanzamt zu übermitteln, und teilt ihm dafür seine Steuer-Identifikationsnummer mit (§ 50 Abs. 2 EStDV). (§ 50 EStDV)
- Der Spender überweist seine Spende.
- Der Verein übermittelt die Spendendaten elektronisch an das Finanzamt des Spenders.
- Der Spender erhält die übermittelten Daten elektronisch oder auf Wunsch als Ausdruck, mit dem Hinweis, dass sie an das Finanzamt übermittelt wurden.
- Das Finanzamt kann die Daten direkt mit der Steuererklärung des Spenders abgleichen.
Wichtig: Die elektronische Spendenbescheinigung gibt es bisher nur für Geldspenden, nicht für Sachspenden. Für Sachspenden muss weiterhin eine schriftliche Quittung ausgestellt werden. Bei elektronischer Übermittlung an das Finanzamt muss der Verein kein Doppel der Bescheinigung aufbewahren. Stattdessen bewahrt er die übermittelten Daten und die zugrunde liegenden Unterlagen bis zum Ende des siebten Jahres nach dem Jahr der Spende auf (§ 50 Abs. 7 EStDV, § 93c Abs. 1 Nr. 4 AO). (§ 50 EStDV; § 93c AO)
Zuwendungsempfängerregister: Was Vereine wissen müssen
Seit 2024 führt das Bundeszentralamt für Steuern (BZSt) das sogenannte Zuwendungsempfängerregister. Darin sind alle gemeinnützigen Körperschaften aufgeführt, die berechtigt sind, Spendenbescheinigungen auszustellen. Spender und Finanzämter können dort online prüfen, ob ein Verein tatsächlich gemeinnützig ist.
Für deinen Verein bedeutet das, dass, sobald dein Freistellungsbescheid oder der Bescheid nach § 60a AO vorliegt, dein Verein automatisch ins Register eingetragen wird. Du musst nichts beantragen. Trotzdem solltest du regelmäßig prüfen, ob dein Verein im Register korrekt geführt wird, denn Spender und Finanzämter nutzen es zur Kontrolle. (§ 60a AO)
Für Vereine im Inland ist der Eintrag keine Voraussetzung dafür, Spendenbescheinigungen auszustellen; maßgeblich bleiben der Freistellungsbescheid oder der Bescheid nach § 60a AO. Nur Zuwendungsempfänger mit Sitz im Ausland müssen im Register eingetragen sein, um Zuwendungsbestätigungen ausstellen zu dürfen (§ 50 Abs. 1 EStDV). (§ 60a AO; § 50 EStDV)
Aufbewahrung von Spendenbescheinigungen im Verein
Von jeder Spendenbescheinigung muss dein Verein ein Doppel aufbewahren (§ 50 Abs. 7 EStDV). Es gehört zu den Buchungsunterlagen der Spende; für Buchungsbelege gilt seit 2025 eine Aufbewahrungsfrist von acht Jahren, vorher waren es zehn (§ 147 Abs. 3 AO). Bei elektronisch übermittelten Bescheinigungen entfällt das Doppel; dann bewahrt der Verein die übermittelten Daten bis zum Ende des siebten Jahres nach dem Jahr der Spende auf. Diese Aufbewahrungspflicht gilt unabhängig davon, ob du die Belege als Papier ablegst, sie einscannst oder sie von Anfang an digital erstellst. Wichtig ist nur, dass die Daten jederzeit lesbar und prüfbar sind. (§ 50 EStDV; § 147 AO) (§ 93c AO)
Der Sinn der langen Aufbewahrungsfrist ist, dass das Finanzamt auch Jahre später noch nachvollziehen können soll, dass eine bestimmte Spende geflossen ist und korrekt verbucht wurde. Außerdem werden Mehrfachausstellungen und Manipulationen so erkennbar. Ein digitales Archiv in einer Vereinssoftware spart hier viel Platz im Vereinsheim und macht die Belege im Ernstfall sofort auffindbar.
Haftung bei fehlerhaften Spendenbescheinigungen
Wer Spendenbescheinigungen ausstellt, übernimmt Verantwortung. § 10b Abs. 4 EStG legt fest: Wer vorsätzlich oder grob fahrlässig eine unrichtige Spendenbescheinigung ausstellt oder veranlasst, dass Spenden nicht für die bescheinigten steuerbegünstigten Zwecke verwendet werden, haftet für die entgangene Steuer. Konkret beträgt die Haftung 30 Prozent des Spendenbetrags. Stammt die Spende aus Mitteln eines Gewerbebetriebs, kommen 15 Prozent für die entgangene Gewerbesteuer hinzu (§ 9 Nr. 5 GewStG), also bis zu 45 Prozent in der Spitze. Zusätzlich kann der Verein seine Gemeinnützigkeit verlieren. (§ 10b EStG; § 9 GewStG)
Ausstellerhaftung
Die Ausstellerhaftung greift, wenn jemand vorsätzlich oder grob fahrlässig eine inhaltlich unrichtige Spendenbescheinigung ausstellt, zum Beispiel über einen zu hohen Betrag, für eine Zahlung mit Gegenleistung oder für eine Zeit, in der der Verein noch nicht steuerbefreit war. In diesem Fall haftet zunächst der Verein als juristische Person. Hat der Vorstand vorsätzlich oder grob fahrlässig gehandelt, kann auch er privat in Anspruch genommen werden. (§ 10b EStG)
Veranlasserhaftung
Die Veranlasserhaftung greift, wenn Spenden nicht für die in der Spendenbescheinigung angegebenen steuerbegünstigten Zwecke eingesetzt werden. Ein typisches Beispiel: Ein Verein bescheinigt Spenden zur Förderung der Jugendhilfe, finanziert damit aber neue Trikots für die erste Mannschaft. In so einem Fall haftet vorrangig der Verein. Die handelnden Vorstandsmitglieder können persönlich in Anspruch genommen werden, wenn Vollstreckungsmaßnahmen gegen den Verein erfolglos bleiben (§ 10b Abs. 4 Satz 4 EStG). (§ 10b EStG)
Häufige Fehler beim Ausstellen einer Spendenbescheinigung
Aus der Praxis kennen wir diese Stolperfallen, die Vereinen immer wieder Ärger mit dem Finanzamt einbringen:
- Verwendung eines veralteten Mustertexts, der nicht mehr dem aktuellen amtlichen Muster entspricht
- Falsches oder fehlendes Aktenzeichen des Freistellungsbescheids
- Spendenbescheinigung für eine Sponsoringleistung mit Gegenleistung
- Mitgliedsbeiträge eines Sportvereins werden fälschlich als Spende ausgewiesen
- Fehlende Angabe zur Wertermittlung bei Sachspenden
- Aufwandsspende ohne schriftlichen Verzicht und ohne nachweisbaren Anspruch (BMF: Steuerliche Anerkennung von Aufwandsspenden und Rückspenden)
- Unterschrift einer nicht vertretungsberechtigten Person
- Werbliche Zusätze auf der Vorderseite der Bescheinigung (BMF: Muster für Zuwendungsbestätigungen)
Jeder dieser Fehler kann dazu führen, dass das Finanzamt die Spende nicht anerkennt und der Verein in die Haftung genommen wird. Eine sorgfältige Prozessdokumentation und am besten eine Vereinssoftware mit standardisierten Vorlagen helfen, diese Fehler zu vermeiden.
Spendenbescheinigung digital erstellen mit campai
Spendenbescheinigungen manuell auszustellen kostet Zeit und ist fehleranfällig. Die Vereinssoftware campai übernimmt den Großteil der Arbeit für dich. Spenden werden direkt aus den Kontobewegungen erkannt, dem richtigen Spender zugeordnet und es wird automatisch eine Spendenquittung nach amtlichem Muster erstellt. Sammelbestätigungen, elektronische Spendenbescheinigungen und die Aufbewahrung im digitalen Archiv funktionieren auf Knopfdruck. Wenn du wissen willst, wie campai die Spendenverwaltung in deinem Verein vereinfachen kann, hilft dir der kurze Fragebogen dabei, die passende Lösung zu finden.
Fazit
Spendenbescheinigungen sind für deinen Verein und seine Förderer bares Geld wert. Bis einschließlich 300 Euro genügen bei Spenden an gemeinnützige Vereine grundsätzlich Bankbeleg und ergänzender Vereinsbeleg; darüber brauchst du grundsätzlich eine Zuwendungsbestätigung nach amtlichem Muster (§ 50 EStDV). Die Pflichtangaben sind streng geregelt, die Haftung bei Fehlern hoch. Wer als Schatzmeister oder Vorstand die Regeln kennt, schützt seinen Verein vor Haftungsrisiken und macht es Spendern leicht, weiter zu unterstützen. Mit einer passenden Vereinssoftware lassen sich amtliche Muster, Sammelbestätigungen und elektronische Bescheinigungen heute automatisiert erstellen, sodass deutlich mehr Zeit für die eigentliche Vereinsarbeit bleibt. (§ 50 EStDV; § 10b EStG)
Häufige Fragen zur Spendenbescheinigung im Verein
Wer darf eine Spendenquittung im Verein ausstellen?
Eine Spendenquittung darf ausschließlich ein als gemeinnützig anerkannter Verein ausstellen. Voraussetzung ist ein gültiger Freistellungsbescheid oder ein Bescheid nach § 60a AO. Innerhalb des Vereins darf nur eine vertretungsberechtigte Person unterschreiben, in der Regel der Vorstand, sein Vertreter oder der vom Vorstand beauftragte Schatzmeister. (§ 60a AO)
Ab welchem Betrag braucht man eine Spendenbescheinigung?
Bei Spenden von mehr als 300 Euro benötigst du grundsätzlich eine Zuwendungsbestätigung nach amtlichem Muster. Bis einschließlich 300 Euro lässt § 50 Abs. 4 EStDV bei Spenden an einen gemeinnützigen Verein den Banknachweis zusammen mit einem vom Verein erstellten Beleg über Zweck, Steuerfreistellung und Art der Zuwendung zu. Für Katastrophenfälle gelten besondere Erleichterungen. (§ 50 EStDV)
Wie lange muss ein Verein Spendenbescheinigungen aufbewahren?
Das Doppel einer Spendenbescheinigung bewahrt der Verein mit seinen Buchungsunterlagen auf; für Buchungsbelege gilt grundsätzlich eine Frist von acht Jahren. Bei elektronischer Übermittlung an das Finanzamt sind die übermittelten Daten und zugrunde liegenden Unterlagen bis zum Ende des siebten Kalenderjahres nach dem maßgeblichen Besteuerungszeitraum oder Besteuerungszeitpunkt aufzubewahren. Die Daten müssen lesbar und prüfbar bleiben. (§ 50 EStDV; § 147 AO; § 93c AO)
Checkliste: Spendenbescheinigung ausstellen
Geh diese Punkte durch, bevor du eine Zuwendungsbestätigung unterschreibst und verschickst.
Quellen
Stand:
campai Redaktion
Redaktion der campai Akademie
Fachlicher Hintergrund: Entwicklung von Software für Vereinsverwaltung. Die Redaktion bereitet Themen aus der Vereinsorganisation auf und verlinkt die verwendeten Rechts- und Verwaltungsquellen.
Dieser Beitrag bietet einen allgemeinen Überblick und ersetzt keine individuelle Rechts-, Steuer- oder Fachberatung.